【色母粒产业网】11月4日消息,近年来,全球瓶级PET产业的格局正悄然发生变化,其重心逐渐从欧美转向亚洲。随着产业调整的深入,亚洲地区已成为瓶级PET新/扩建项目的集中地。数据显示,尽管全球聚酯瓶片产能在2023年因部分落后产能的淘汰而增长有限,但中国在国内产能中的占比却高达38%,彰显了其在全球瓶级PET产业中的重要地位。
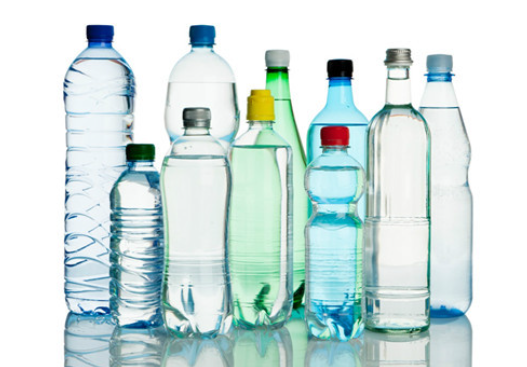
由于国际油价波动和供需关系的影响,瓶级PET市场近年来经历了较大的起伏,产业也进入了周期性低谷。这一背景下,欧美部分公司选择变卖或关闭PET生产装置,而亚洲公司则总体规模持续扩大,特别是中国的大型垂直一体化企业发展迅速,世界排名前十的中国企业规模不断扩大。
在出口方面,中国瓶级PET的表现尤为亮眼。作为国内最大的瓶级PET生产和消费国,中国近年来瓶片出口量大幅增长,国内瓶级PET产量的近40%都用于出口,占据全球瓶级PET贸易总量的近40%。值得注意的是,随着各国对中国瓶级PET征收反倾销税的增多,出口贸易流向开始发生变化,亚洲其他地区的瓶级PET出口量在增加,主要出口地开始向欧洲发展。
据色母粒产业网了解,从国内产能增速情况来看,自2019年以来,国内瓶级PET产能呈现逐年递增的态势。特别是在2022年至2023年间,国内产能迅速增长,多家企业新装置投放市场,共计新增400万吨产能。预计2024年仍将有多家企业加入到投产扩能的队伍中,新增产能共计222万吨。目前,国内百万吨级以上的瓶级PET企业已有四家,其产能总和占到国内总产能的79%,市场竞争日益激烈。
在产量方面,国内瓶级PET产量也呈现逐年递增的态势。2023年国内瓶级PET产量达到1318.93万吨,较去年同期增长了近19%。而随着产能的持续增多,国内瓶级PET的出口量也在不断创新高。2024年上半年,瓶片出口数量已达到275.02万吨,较去年同期上涨了52.81万吨,增幅达到23.77%。主要出口区域仍在亚洲,但俄罗斯市场需求量增多,欧洲市场也在逐步扩大。
相比之下,国内瓶级PET的进口量则呈现逐年减少的趋势。随着国内产能的过剩和供应的饱和,进口数量逐渐下滑。2024年上半年,国内瓶级PET进口量仅为2.54万吨,同期下降了1.93%。预计全年进口量将继续减少,中国瓶级PET进口货源仍然主要来自韩国、日本、中国台湾等地。
最后,在下游需求方面,国内瓶级PET主要应用于饮料及非饮料包装领域。其中,软饮料行业占据最大份额,达到42%。而随着出口市场的不断扩大,瓶级PET的出口需求也成为了其下游需求的重要组成部分。