2026年中报落下帷幕,塑料产业链呈现出一幅“冰火两重天”的戏剧性画面:有人净利润暴涨超10倍,有人利润翻倍冲刺,也有人半年亏掉上亿元。这轮剧烈分化背后,藏着怎样的行业逻辑?谁又在悄然抢占下一个增长风口?
01 一张报表,三种境遇
塑料产业链的“冷热不均”格局,在今年的半年报中体现得淋漓尽致。
上游炼化企业,成为本轮周期的大赢家。受益于原油成本压力沿产业链向下游传导,多家企业净利润动辄增长10倍以上,部分企业净利润增幅甚至逼近10倍大关。行业统计显示,在已披露中报预告的32家塑料全产业链公司中,有企业最高净利润同比暴增952%
,资源端的议价能力在这一轮行情中展现得相当充分。
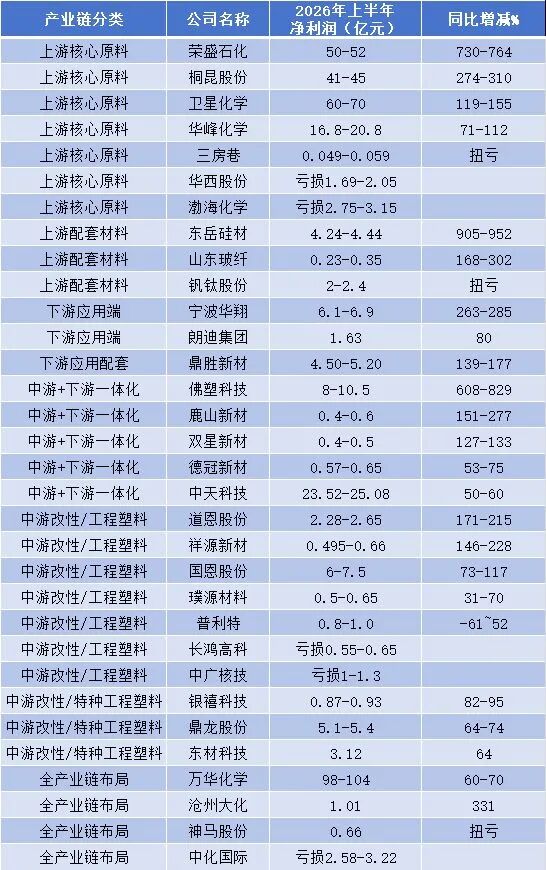
中游改性塑料企业,则呈现出“强者恒强”的分化态势。一方面,多家头部企业利润实现翻倍,增速最高者超过180%,高端改性和汽车改性牌号的加工价差处于近三年50%至60%的分位水平;另一方面,3530亿规模的改性塑料赛道中,十强企业合计营收达656亿元,但仅有4家净利润突破亿元——同一赛道上,企业的赚钱能力差距正在拉大。
下游塑料制品企业,成了这轮分化的“承压方”。已有公司上半年亏损过亿元,由盈转亏,通用改性PP加工价差处于近三年20%至30%的低分位,部分中小厂已逼近盈亏平衡线,原料成本高企与终端调价空间有限形成双重挤压。
02 分化背后的“胜负手”
同样是做塑料,为何有人吃肉有人挨打?业界分析认为,这轮分化的核心在于两条突围路径:
一体化布局,向上游锁成本。 部分绩优企业通过延伸产业链、布局上游原材料环节,在大宗原料价格波动中锁定了成本优势,将不确定性的风险转化为确定性的利润空间。
高端化转型,从卖价格转向卖认证。 通用料市场竞争日趋白热化,低端产能过剩、价格战加剧,而高端改性材料由于技术壁垒高、认证周期长,反而具备了较强的议价能力和成本转嫁能力。这也解释了为何同样处于中游,专注高端的改性企业利润翻倍,而主打通用料的加工企业却在盈亏线上挣扎。
翻开图谱,上下游一眼对上
03 新引擎在哪里?AI、机器人与新能源
如果说“降本”是企业守住基本盘的防守策略,那么“找增量”则是打开天花板的进攻布局。新兴产业的放量,正在为高端材料打开新的成长空间。AI服务器、人形机器人、低空经济、新能源汽车等领域对高性能改性塑料的需求持续攀升,成为带动行业向高价值领域突围的关键驱动力。在这些赛道有卡位布局的企业,正享受新兴需求带来的“结构性红利”。
例如,在新能源汽车和智能家居等新兴应用场景中,改性工程塑料的需求明显放量;而AI服务器、机器人等前沿领域,对材料的耐热性、阻燃性、轻量化等性能提出了更高要求,这也倒逼企业从“拼产能”走向“拼技术”。
04 写在最后的话
塑料行业的“冷热不均”,本质上是产业从规模扩张转向高质量发展的阵痛与机遇。上游的资源红利、中游的技术溢价、下游的新兴需求,分别代表了不同的赚钱逻辑。
对行业而言,单纯“做大”已经成为过去式,“做强”“做精”“做绿”才是未来的方向。在全球碳中和与循环经济的大背景下,谁能把一体化布局和高端化转型做到极致,谁就能在下一轮周期中掌握主动权。